Liquidation de stock pour cessation d’activité : le récépissé doit précéder la vente
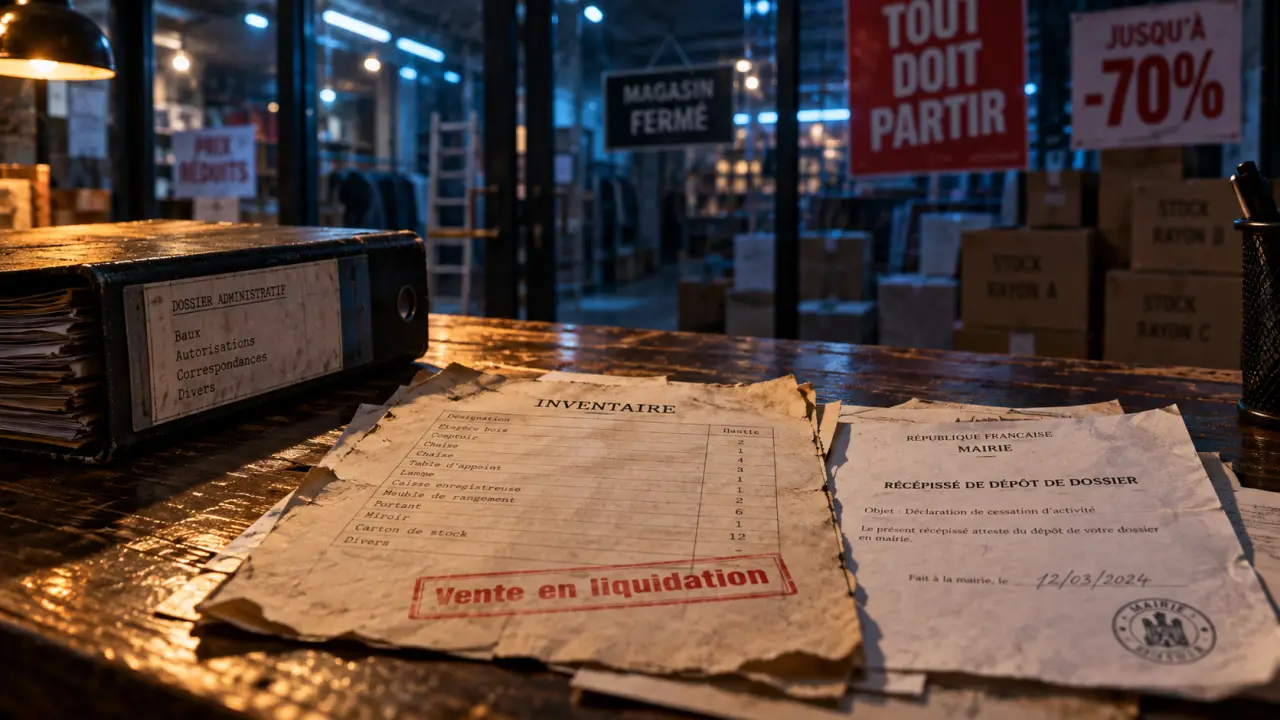
Lorsqu’une entreprise ferme définitivement, son stock doit être traité avant la clôture de l’activité. Une vente en liquidation permet d’écouler les marchandises à prix réduit, mais elle suppose une procédure précise : inventaire, justificatifs, déclaration préalable en mairie et obtention d’un récépissé. Le respect de cet ordre évite une irrégularité administrative au moment où l’entreprise doit déjà organiser sa fermeture.
Comprendre ce que couvre une vente en liquidation
La liquidation de stock pour cessation d’activité est une opération de vente temporaire destinée à écouler tout ou partie des marchandises lorsqu’un commerçant, un entrepreneur individuel ou une société cesse définitivement son activité. Les articles sont proposés avec des réductions de prix, dans le cadre fixé par la réglementation applicable à la vente en liquidation.
Déclarez officiellement votre vente en liquidation · Accédez au formulaire Cerfa 14809*01 et aux démarches officielles pour effectuer une déclaration préalable de vente en liquidation.
Plusieurs notions doivent être distinguées. La cessation d’activité correspond à l’arrêt réel de l’exploitation. La dissolution est une décision juridique qui met fin à une société et ouvre généralement une période de liquidation amiable. La liquidation de société vise ensuite à réaliser les actifs, à régler le passif et à établir les comptes de clôture. La vente en liquidation est une opération commerciale distincte : elle concerne les marchandises et nécessite une déclaration à la mairie du lieu de vente.
| Notion | Objet | Conséquence pratique |
|---|---|---|
| Cessation d’activité | Arrêt définitif de l’exploitation | Justifie la vente en liquidation du stock |
| Dissolution | Décision de mettre fin à une société | Déclenche généralement la liquidation amiable |
| Liquidation de société | Transformation des actifs en liquidités et apurement du passif | Le stock fait partie des actifs à traiter |
| Vente en liquidation | Vente temporaire à prix réduits | Nécessite une déclaration préalable et un récépissé |
La vente à perte ne se confond pas avec une simple promotion ou un déstockage ordinaire. Dans une liquidation régulièrement déclarée, des prix très bas peuvent être pratiqués pour vendre les articles inventoriés. Les réductions doivent rester réelles et compréhensibles pour les acheteurs. De nouvelles marchandises ne peuvent pas être ajoutées artificiellement à l’opération.
Préparer le dossier avant d’annoncer les réductions
Constituer un inventaire précis du stock concerné
L’inventaire détaillé est la pièce centrale du dossier. Il doit identifier les marchandises concernées, avec leur désignation, leur quantité et leur prix d’achat moyen hors taxe. Le prix de vente envisagé ou le niveau de réduction peut également y être indiqué pour faciliter le suivi de l’opération. Les produits dont la valeur est inférieure à 5 € peuvent être regroupés en lots homogènes.
Seuls les biens inscrits dans l’inventaire doivent être proposés dans le cadre de la liquidation. Les marchandises peuvent être neuves ou d’occasion. Il faut toutefois vérifier leur localisation : les produits stockés dans un entrepôt extérieur à l’établissement commercial ne relèvent pas nécessairement de la vente organisée dans le point de vente. Un rapprochement entre le comptage physique, les factures fournisseurs et les écritures comptables permet de repérer les écarts avant le dépôt du dossier.
Réunir les justificatifs de la fermeture
Le motif de la cessation définitive doit être établi par des documents adaptés à la situation de l’entreprise. Le dossier peut notamment comprendre un extrait Kbis, une décision ou un procès-verbal de dissolution, une attestation de parution d’annonce légale, une déclaration de modification d’une personne morale ou un pouvoir lorsque le déclarant agit pour l’entreprise. Chaque pièce doit permettre de relier clairement le motif invoqué à l’établissement concerné.
Il est utile de conserver une version datée et signée de l’inventaire, puis de la comparer aux ventes réalisées et aux invendus finaux. Le professionnel peut ainsi suivre les quantités déclarées, les articles effectivement vendus et la valeur du stock restant. Cette vérification facilite aussi le rapprochement avec les factures et les documents comptables nécessaires à la clôture.
Déclarer à la mairie et attendre le récépissé
La déclaration préalable doit être adressée à la mairie de la commune où se déroule la vente. Elle peut être remise au maire ou envoyée par lettre recommandée avec avis de réception. Un modèle de déclaration est disponible sur Légifrance. Le dépôt doit intervenir au moins 2 mois avant la date prévue pour le début de la vente.
Un délai réduit à 5 jours s’applique lorsqu’un fait imprévisible impose l’opération, par exemple un sinistre ou un événement qui rend impossible la poursuite normale de l’activité. Cette situation doit être justifiée. Elle ne doit pas servir à éviter le délai normal lorsque la cessation pouvait être anticipée.
- Définir le périmètre du stock concerné et établir l’inventaire.
- Réunir les justificatifs de cessation d’activité.
- Déposer la déclaration à la mairie du lieu de vente.
- Transmettre rapidement toute pièce complémentaire demandée.
- Attendre le récépissé avant de commencer la vente.
- Afficher le récépissé de manière visible depuis la voie publique.
La mairie dispose de 15 jours pour délivrer le récépissé. Si le dossier est incomplet, les pièces manquantes peuvent être signalées dans les 7 jours. Le professionnel dispose alors de 7 jours pour compléter sa déclaration. Le récépissé doit rester affiché de façon visible depuis la voie publique pendant toute l’opération.
La publicité doit correspondre aux informations du dossier. Elle indique la nature des marchandises, l’existence de prix réduits et la date du récépissé. Il est donc préférable de ne lancer ni affichage, ni campagne numérique, ni communication présentant la vente comme une liquidation avant d’avoir sécurisé la déclaration et le calendrier administratif.
Organiser l’écoulement du stock et traiter les invendus
La durée de la vente doit être déterminée dès la préparation. Les éléments disponibles mentionnent une durée maximale de 60 jours pour une cessation d’activité et de 15 jours pour un arrêt saisonnier ou momentané. Une durée maximale de 2 mois est également indiquée pour une liquidation de magasin, avec un report possible de 2 mois au maximum. Ces indications pouvant varier selon le régime applicable et l’évolution des règles, les dates doivent être confirmées auprès de la mairie avant toute communication.
La vente au public convient aux articles recherchés ou faciles à valoriser. Pour les lots volumineux, les fins de série, les retours clients ou les références très techniques, une vente entre professionnels peut réduire le délai d’écoulement. Le stock peut alors être repris par un négociant, vendu aux enchères entre professionnels ou cédé par lots homogènes. Le prix obtenu peut être inférieur, mais il faut aussi tenir compte des frais de stockage, de manutention et de prolongation de la fermeture.
- Vente au détail : adaptée aux références attractives et faciles à présenter au public.
- Vente par lots à des professionnels : utile pour les gros volumes et les délais courts.
- Rachat par l’exploitant ou les associés : possible avec une valorisation justifiable et une traçabilité comptable.
- Conservation ou destruction : envisageable pour les produits invendables, obsolètes ou non conformes.
Chaque vente doit être enregistrée selon les règles habituelles. La TVA reste à collecter et à reverser selon le régime de l’entreprise. Une fois l’opération terminée, le stock réellement restant est rapproché de l’inventaire. Les pertes éventuelles sont comptabilisées et le bilan de liquidation peut refléter la valeur transformée en trésorerie. Pour une société, le liquidateur amiable poursuit ensuite l’apurement du passif avant les opérations de clôture.
Éviter les irrégularités qui peuvent coûter cher
Une liquidation réalisée sans déclaration préalable expose l’entrepreneur individuel à une amende de 15 000 € et la société à une amende de 75 000 €. L’absence d’affichage du récépissé est également sanctionnée : 1 500 € pour un entrepreneur individuel et 7 500 € pour une société. Une fausse déclaration peut entraîner 3 ans d’emprisonnement et 45 000 € d’amende pour une personne physique, montant porté à 225 000 € pour une société.
Les erreurs les plus courantes consistent à annoncer une « liquidation totale » avant le dépôt du dossier, à vendre des articles absents de l’inventaire ou à confondre un déstockage ordinaire avec une vente en liquidation. L’oubli de l’affichage et le dépassement de la période autorisée présentent également un risque. Une vérification finale des marchandises, des dates, du récépissé et des supports publicitaires réduit ces difficultés.
Avant la fermeture définitive, l’entreprise doit conserver le récépissé, l’inventaire signé, les justificatifs, les preuves de publicité, les journaux de ventes et les pièces comptables. Ce dossier assure le suivi entre la vente des marchandises, la déclaration de cessation, les obligations fiscales et la clôture juridique de l’activité.